传统气候金融的分析重心,长期落在转型风险一侧:碳价路径、政策情景、高碳资产搁浅。物理风险则被安置在“远期情景分析”的隔间里,以2050年、2100年的贴现损失进入模型,其当下含义被贴现率和技术假设稀释。但2026—27年的超级厄尔尼诺,正在使这一分析惯性的代价变得可见。NOAA/CPC的预测显示,2026—27年厄尔尼诺在春季和夏季达到“非常强”级别的概率超过90%,有75%的概率成为1950年有记录以来最强事件。Peterson Institute for International Economics估计本轮同期全球损失约6860亿美元,约占全球GDP的0.6%;若计入五年累积效应,损失可达3.1万亿美元。摩根大通测算,本轮厄尔尼诺将使全球GDP年均增速降低0.3至0.5个百分点,并可能推动2027年全球通胀率额外上涨0.3个百分点。问题在于,经济金融体系的定价节奏与这一冲击的传导节奏之间存在系统性的错配。厄尔尼诺对经济、通胀和商品的冲击滞后一年,核心压力集中在2027年,2026年末仍主要是预期交易窗口。但金融市场的定价习惯是事件驱动、实时反应:气象新闻出现时交易预期,真正的盈利和通胀冲击显现时,最初的“气候交易”可能已经平仓。更关键的是,物理风险在资产类别之间的传导是不均匀的:农产品期货和巨灾债券市场对气象信号反应较快,而主权信用评级、银行信贷定价和宏观政策框架的调整则显著滞后。基于此,《北大金融评论》拟推出专题“气候金融:厄尔尼诺与极端天气下的重新定价”,现面向学界、业界和政策研究领域公开征文,诚邀海内外专家学者、政策研究者及业界人士惠赐佳作。
面向经济金融领域专家学者、研究人员和金融机构从业者等相关人士。1. 超级厄尔尼诺的金融含义,不在于“气候风险终于来了”,而在于它暴露了金融体系对可观测物理风险的系统性定价时滞与定价分歧。可以但不限于从以下任一角度切入撰文:(1)厄尔尼诺如何通过粮食、能源、供应链三条渠道传导至通胀,对货币政策形成怎样约束?(2)极端天气如何从实体冲击,演变为银行、保险、资本市场的系统性风险?(3)当前市场对气候物理风险是否存在低估?天气交易、气候压力测试、巨灾金融工具存在哪些短板?
(4)发展中国家气候脆弱性、主权风险与全球资本流动如何联动,气候金融治理存在哪些南北失衡?
(5)中国如何构建兼顾减碳转型与气候适应的韧性金融体系?
2. 此次征稿的原创文章需具有一定的理论深度,结合前沿研究与实际应用,做出深入分析。3. 投稿稿件须是未公开发表和出版的原创文章,稿件正文字数在3000-5000字,且查重率不得高于10%。4. 稿件中需要注明作者的简介、详细通讯地址和电话联系方式。
5. 作者保证拥有稿件的完整著作权(版权),并授权本刊拥有稿件的独家使用权。
6. 更多例文可参考“北大金融评论(pfr_2019)”微信公众号或《北大金融评论》官网发布的相关文章。(https://hfri.phbs.pku.edu.cn/bdjrpl/sy.htm)
1. 入选作者将获稿酬
2. 入选稿件可在《北大金融评论》刊发
3. 入选作者可加入《北大金融评论》作者网络
《北大金融评论》编辑部
邮件主题注明“征文”字样
投稿邮箱:pfr@pku.edu.cn
联系电话:(0755)26038987
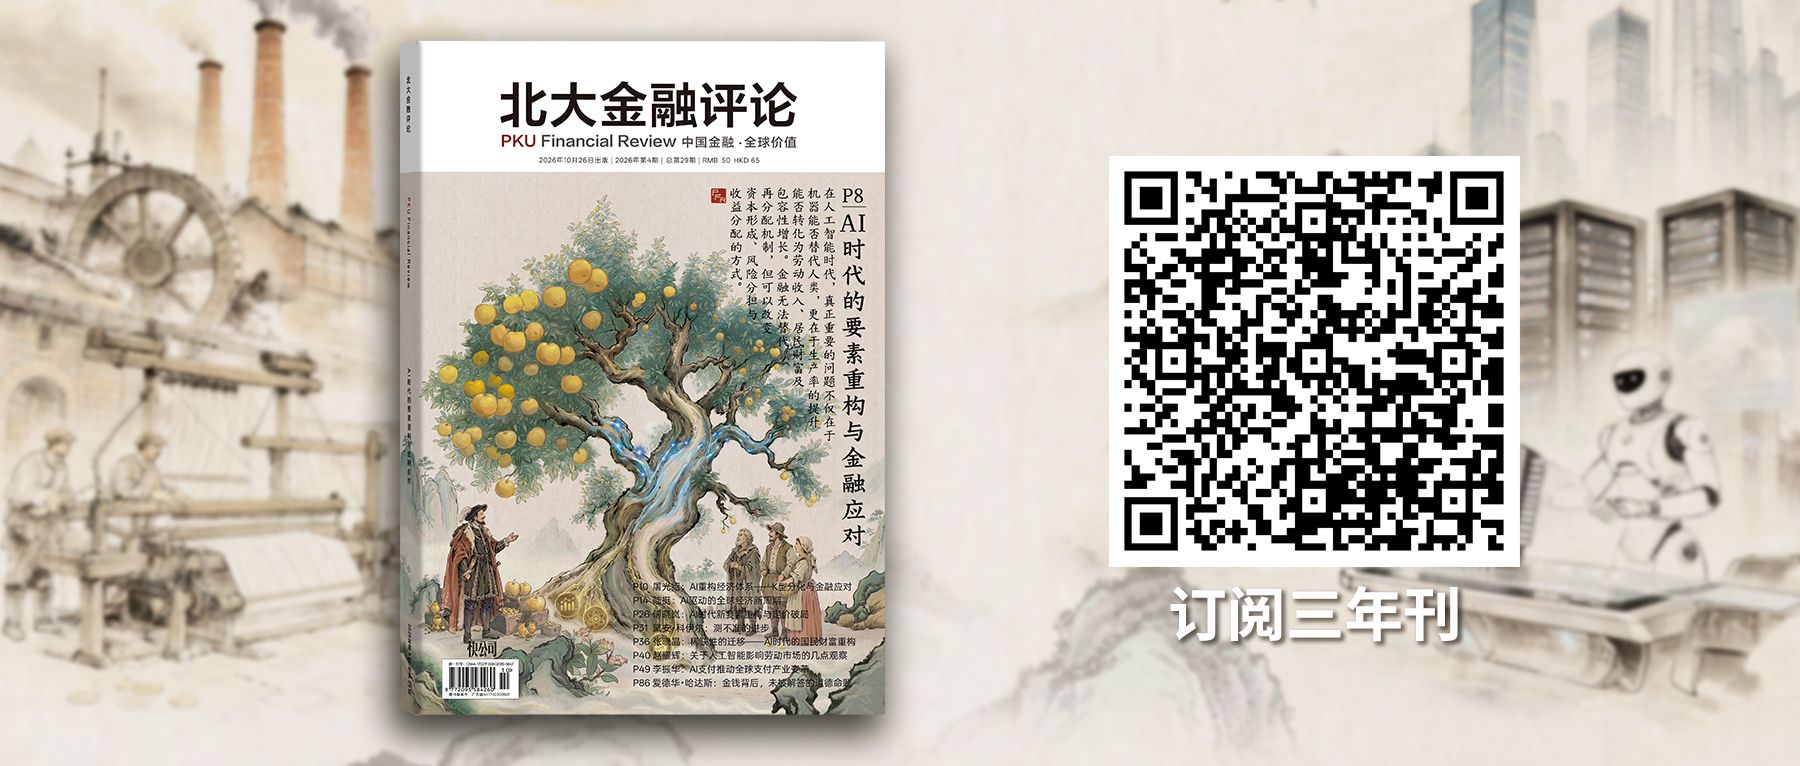
《北大金融评论》
《北大金融评论》是北京大学汇丰商学院和北京大学汇丰金融研究院发起创办并担任学术指导单位,南方报业传媒集团提供战略支持的学术性刊物,由北京大学汇丰商学院创院院长海闻担任学术委员会主任和总编辑。
《北大金融评论》旨在把握具有前瞻性和国际视野的金融理论与实践前沿进展,引领学界与业界互动并打造开放性的金融研究交流平台,促进中国金融领域的学术研究发展与行业改革创新。为此,《北大金融评论》设置了理论、宏观、发展之路、封面、解读、前沿、人物、金融家论坛、随笔、品读等栏目,突出刊物国际化、前沿性、实践性的特色,满足不同作者、读者的需要。
 微信公众号
 微博