近年来,供应链金融脱核模式作为破解中小微企业融资困境的重要路径,得到了政策层面的明确鼓励。然而,与政策热度和认知共识形成鲜明对比的是,银行机构在实践中的推进相对缓慢,形成了“高认知、低行动”的背离现象。
江苏省金科数字与科技金融研究院研究员肖楚凡、国家金融与发展实验室高级研究员朱太辉及合作者在《北大金融评论》发文表示,供应链金融脱核模式的本质是“脱核不离核”。“脱核”指的是弱化对核心企业主体信用和确权担保的依赖,并非完全脱离核心企业;“不离核”则是指核心企业作为交易场景的构建者、数据的产生源头、产业链的组织中枢,在供应链金融中仍然发挥着不可替代的重要作用,最终将供应链金融中中小企业信用评估的重心从核心企业的“主体信用”转向供应链交易本身的“数据信用”和“物的信用”。
本文完整版刊登于《北大金融评论》第28期。

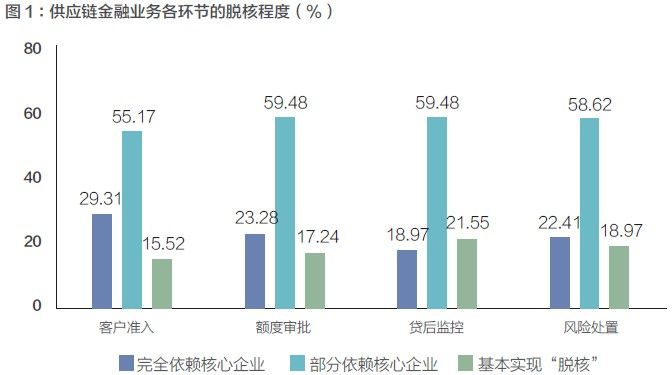
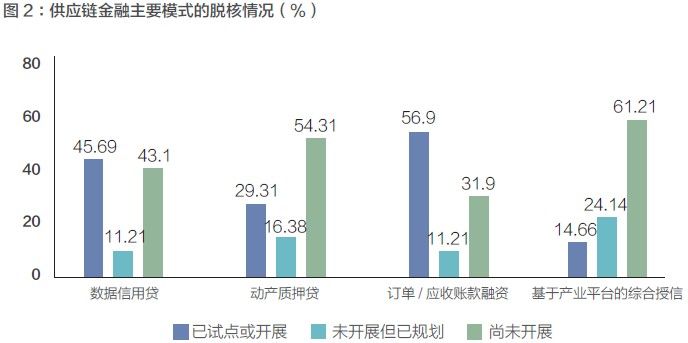
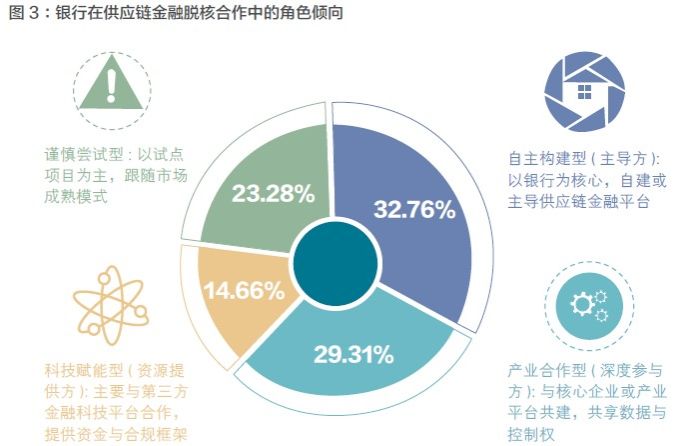
近年来,供应链金融脱核模式作为破解中小微企业融资困境的重要路径,得到了政策层面的明确鼓励。供应链金融脱核模式的本质是“脱核不离核”。“脱核”指的是弱化对核心企业主体信用和确权担保的依赖,并非完全脱离核心企业;“不离核”则是指核心企业作为交易场景的构建者、数据的产生源头、产业链的组织中枢,在供应链金融中仍然发挥着不可替代的重要作用,最终将供应链金融中中小企业信用评估的重心从核心企业的“主体信用”转向供应链交易本身的“数据信用”和“物的信用”。然而,与政策热度和认知共识形成鲜明对比的是,银行机构在实践中的推进相对缓慢,形成了“高认知、低行动”的背离现象。2026 年3 月,笔者针对供应链金融脱核模式实施了一项专题调研(有效问卷116 份,覆盖国有大行、股份制银行、城商行、农商行等)。调研结果显示,银行对脱核模式的长期战略价值已形成普遍共识,近七成受访者认同“核心企业角色弱化,主要依赖数据信用”这一内涵,但认知并未有效转化为行动;而且,银行当前的供应链金融业务战略定位与对脱核模式长期战略重要性的评价之间存在显著负相关(相关系数为-0.33),对脱核长期价值认知越高的银行,当前反而对其战略定位越低,形成“知行背离”的格局。一是主要业务环节脱核程度不高。从业务流程看,银行在各环节的脱核程度普遍偏低。数据显示,客户准入环节完全依赖核心企业的比例为29.31%,部分依赖为55.17%,基本实现脱核为15.52% ;额度审批环节分别为23.28%、59.48%、17.24% ; 贷后监控环节为18.97%、59.48%、21.55%; 风险处置环节为22.41%、58.62%、18.97%。分析显示,所有环节中部分依赖核心企业的比例均超过55%,表明依赖度较高;基本实现脱核的比例在15.52% 至21.55% 之间,其中贷后监控环节表现最佳(21.55%),而风险处置环节表现最差(18.97%)。从环节差异来看,贷后监控环节脱核相对较高,物联网、大数据等技术的应用使得远程监控成为可能;而风险处置环节脱核程度最低,反映出银行在面临实际损失时仍倾向于依赖核心企业兜底。这一差异提示,技术赋能可以有效提升贷前、贷中环节的自动化水平,但贷后和风险处置环节的制度设计和责任划分仍是脱核难点所在。二是主要业务模式脱核进展分化。在四类脱核业务模式中,订单/ 应收账款融资的已试点或开展比例达56.9%,表明该模式较为成熟;数据信用贷次之,为45.69% ;动产质押贷和基于产业平台的综合授信开展率较低,分别为29.31% 和14.66%,其中后者有24.14% 已规划,显示潜在发展空间。动产质押贷的未开展比例最高(54.31%),而订单/ 应收账款融资的未开展比例最低(31.9%)。这一分布表明,基于应收账款的模式因有核心企业隐性背书而更容易落地,而涉及动产监控和产业平台合作的模式则门槛较高,需要更复杂的技术支持和生态协同。通过对比四类模式的脱核程度评估结果,数据信用贷的平均分最高(2.04),表明对核心企业的依赖程度处于中等,其基本脱核和完全脱核选项合计占比27.58%,脱核程度相对较高;订单/ 应收账款融资平均分1.88,对核心企业的依赖程度中等偏上;动产质押贷平均分(1.49),对核心企业的依赖程度较高;基于产业平台的综合授信平均分最低(1.14),对核心企业的依赖程度最高。总结来看,所有模式的小计平均分仅为1.64,整体对核心企业的依赖程度偏高,且尚未开展选项占比高达43.75%,表明许多银行未实施脱核模式。其中,数据信用贷脱核程度相对较高,说明以数据模型驱动的模式更接近脱核理念;产业平台综合授信的核心企业依赖度高,可能是因为平台尚未形成独立信用,仍需核心企业隐性背书。三是脱核外部合作模式审慎推进。从供应链金融的生态合作角色看,自主构建型和产业合作型是主要选择。自主构建型占比最高,为32.76% ;产业合作型次之,为29.31% ;谨慎尝试型占23.28% ;科技赋能型占14.66%。这表明银行在脱核转型中偏好主导或深度参与,而非单纯外包或观望。银行倾向于掌握核心能力和客户关系,不愿意将风控和客户资源完全外包给第三方。进一步分析发现,不同银行类型在角色倾向上存在显著差异。国有大型商业银行和城市商业银行更倾向自主构建(均为50%),股份制商业银行则倾向于产业合作型(40.91%),农村商业银行则谨慎尝试型占比突出(34.55%)。这提示银行的路径选择与资源禀赋、风险偏好密切相关:大型银行凭借资源和技术优势倾向于主导,股份制银行凭借灵活的市场策略倾向于合作,中小银行则因资源有限而更为谨慎。频数分析显示,超过半数的样本银行将因数据真实性导致的信贷损失责任划分视为与外部合作时最难厘清的风险(51.72%),其次是因模型缺陷或估值错误引发的风险责任(31.9%),而技术系统漏洞和客户纠纷责任比例较低。这表明数据质量和模型可靠性是银行与外部平台合作推进脱核模式时的核心痛点。银行担心第三方提供的数据不真实或模型不准确,导致信贷损失后责任难以界定。进一步分析发现,银行的风险认知与外部合作中最易产生纠纷的责任点高度对应:当银行认为“数据信用”的核心风险为数据真实性风险时,多数受访者(61.90%)选择的外部最易产生纠纷点为数据真实性责任;而在模型有效性风险下,模型缺陷责任则成为主导(61.54%)。这意味着,要推动脱核合作,必须建立清晰的数据质量验证机制和模型评估标准,明确各方的责任边界。
 微信公众号
 微博