2026年8月,博雅金融晴雨总指数录得128.0,环比基本持平,同比下降9.5%。股票价格有所修复,但股权融资规模与成交活跃度回落;宏观杠杆指数下降,实体融资扩张仍显不足;货币与同业市场指数小幅回落,央行继续对月末资金需求提供支持;银行与信贷市场指数环比基本持平,贷款增量由负转正,但同比仍有所降;非银行金融市场指数环比持平、同比改善;债券市场指数回升,对总指数形成支撑。总体而言,金融市场的局部修复尚未伴随融资端的普遍改善,后续仍需关注融资需求恢复及资金向实体经济传导的情况。
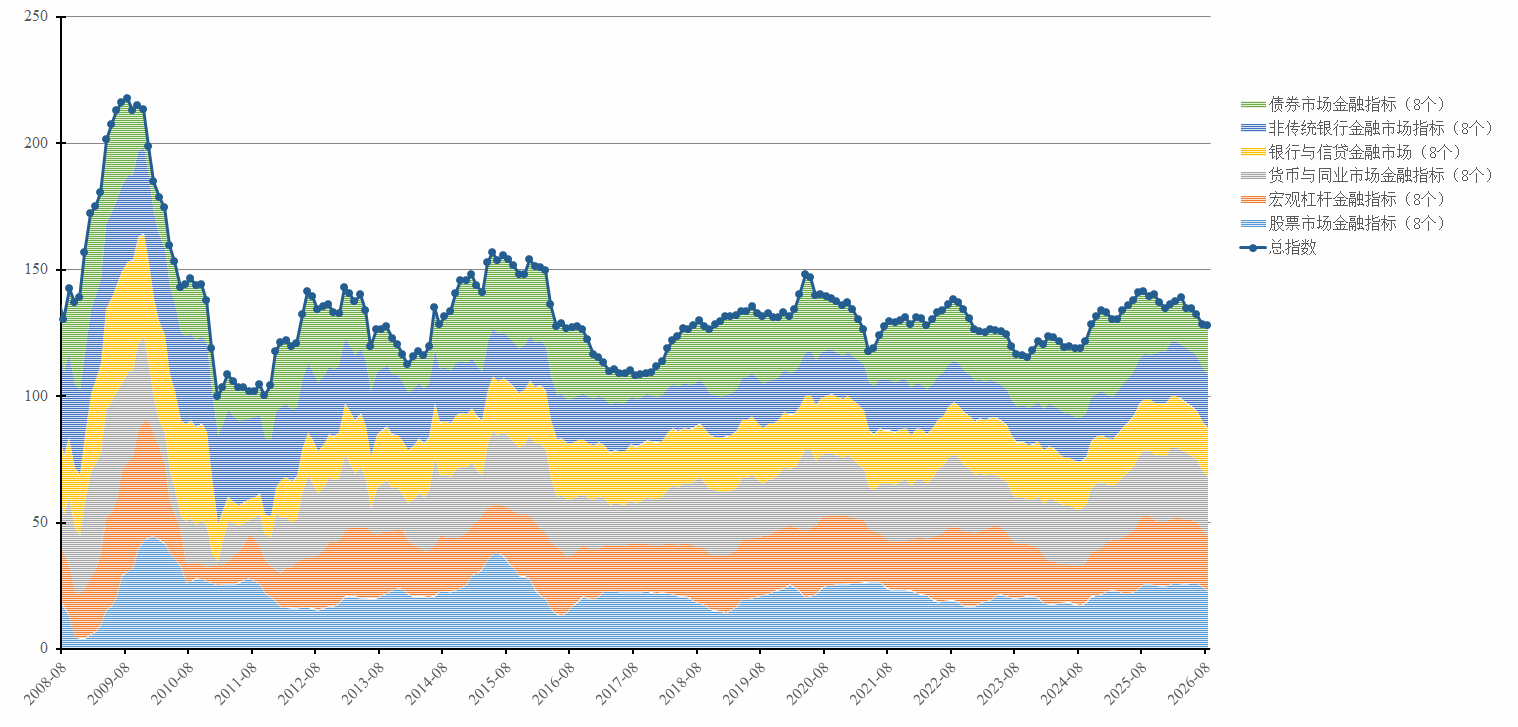
图1:分市场指数比重累计图与拟合线
注:图1为分市场指数堆积柱状图,配有总指数拟合线,以2008年1月至2026年8月的最低点(100)为基准。
本月股票金融市场指标由上月的24.2降至22.8,环比下降5.8%;较上年同期的25.3下降9.9%。8月股票总市值有所回升,但一级市场首发融资规模较上月明显回落,再融资规模亦有所下降,二级市场月度成交额收缩,价格表现与融资、成交规模呈现分化。投资者参与方面,8月A股新开户239.73万户,同比下降9.55%、环比下降9.72%,为2026年以来单月最低。但前8个月累计新开2521.4万户,同比增长46%,已达去年全年总量的91.9%。政策方面,证监会8月28日发布的《关于资本市场支持构建房地产发展新模式的意见》,明确支持上市房企合理再融资及涉房资产并购,其实际效果仍待后续观察。总体看,股市价格有所修复,融资与月度成交规模回落,后续需关注企业盈利兑现、日均成交、换手率及资金流向及融资支持政策的落地效果。宏观杠杆金融市场:分项融资增长承压,需求修复仍有分化本月宏观杠杆金融市场指标环比下降7%,由24.3降至22.5;宏观杠杆金融市场指标同比大幅下降16%,由26.8降至22.5。货币供应和债券托管增速回落,表明货币派生和融资周转边际放缓。7月服务业活动指数降至50.4,非制造业商务活动指数为49,内需修复偏弱进一步抑制企业与居民加杠杆意愿,也减少存贷款派生和债券融资需求。总体看,政策托举方向明确,但实体融资需求和资金周转效率仍有改善空间。银行与信贷金融市场:贷款增量由负转正,扩张动能仍待巩固本月银行与信贷金融市场指标为19.1,环比基本持平;同比由20.3降至19.1,下降5.9%。当月新增人民币贷款由上月负增长转为增加约600亿元,但明显低于上年同期。
政策方面,7月30日中央政治局会议提出优化实施财政金融协同促内需政策,贷款贴息支持扩围,为降低符合条件的经营和消费融资成本提供支持;金融监管总局、中国人民银行联合发布的《个人贷款业务明示综合融资成本规定》自8月1日起施行,要求贷款人以年化形式明示利息及相关费用在内的综合融资成本,有助于提高融资成本透明度。总体看,信贷修复仍需需求恢复与银行服务能力提升共同推动,后续应重点观察政策落地后的贷款投放、实际融资成本与资产质量变化。货币与同业市场:分项小幅回落,短端流动性调节更加精细本月货币与同业金融市场指标由上月的23.7降至23.3,环比下降1.7%;较上年同期的25.9下降10.0%。8月央行各项工具流动性操作合计呈净回笼,但节奏与结构均有讲究:上半月资金面宽松,7天期逆回购连续多日零操作,到期资金自然回笼,MLF净回笼1000亿元;同时买断式逆回购和国债买卖保持净投放,各项工具操作整体呈“收短放长”。央行在月中税期和跨月阶段多次使用隔夜逆回购,以更好匹配短期流动性需求。8月下旬政府债券缴款一度抽紧市场资金,但在央行逆回购投放和月末财政支出回流的共同作用下,资金面很快转松,全月主要回购利率均值环比小幅下行。资金价格平稳回落,结合二季度货币政策执行报告延续适度宽松取向,当月净回笼更多是对前期充裕流动性的回收,不宜直接解读为政策收紧。总体看,流动性调节兼顾总量、期限与时点需求,后续需关注短端资金利率及银行与非银机构之间的流动性分布。非银行金融市场:指标环比基本持平,长期配置空间有望拓宽本月非银行金融市场指标由上月的21.6降至21.5,环比基本持平;较上年同期的17.9上升20.1%,同比有所改善。根据累计数据推算,8月银行向非银行业金融机构发放的贷款净减少,而非银行业金融机构存放在银行的资金增加。政策方面,金融监管总局8月18日提出支持内地保险机构通过沪深港通投资符合条件的香港交易所买卖基金,有助于拓展保险资金配置选择,实际配置规模及市场影响仍待观察。同时,保险资产负债管理相关制度完善,对长期资金配置提出更明确的管理要求。总体看,当月指标小幅波动与长期配置渠道拓展并存,后续需结合各类非银机构的资金募集、资产配置及融资结构,观察市场改善的持续性。本月债券金融市场指标环比上升13.5%,由17.1升至19.4;同比下降21.8%,由24.8降至19.4。8月债券市场整体走强,但期限表现有所分化:长期国债收益率下行,短端收益率有所上升,收益率曲线趋于平坦。融资端,地方政府债券发行规模由7月约7383亿元增至8月约11770亿元(据新华财经统计),为项目建设、财政支出和债务接续提供资金。社会融资数据显示,8月政府债券和企业债券净融资合计约1.28万亿元,成为当月社会融资增量的重要来源。与此同时,据Wind统计,城投债发行规模环比下降9.4%,净融资额降至负值,反映出在化债和平台转型持续推进的背景下,城投主体融资进一步分化。政策方面,监管部门提出支持符合条件的房地产项目通过公司债券、CMBS、ABS和REITs等渠道融资,但政策效果仍待后续观察。总体看,长端利率下行与政府债券融资放量共同推动当月指标回升,但城投债净融资转为净偿还,显示化债与平台转型背景下城投融资持续承压,信用融资约束尚未普遍缓解。针对资金供给与有效需求衔接不足、长期资本形成偏弱以及债券融资结构分化等问题,提出以下三条建议:针对宏观杠杆指标下降、银行与信贷市场修复有限的情况,建议将普惠金融考核重点由贷款规模和增速转向首贷覆盖、信用贷款占比、融资成本和持续服务能力。依法合规整合纳税、社保缴费、经营流水、政府采购、技术专利等信息,提高对缺少抵押物的小微企业和科技企业的信用识别能力。同时,完善融资担保、贷款贴息、风险补偿和尽职免责机制,推动大型银行发挥资金与技术优势、中小银行发挥本地信息优势,将政策资金更有效地转化为企业投资和经营活动。针对股票市场及非银行金融市场当期修复有限的情况,建议推动创投机构、政府引导基金和保险资金增加对早期创新、长期研发和硬科技企业的支持。耐心资本不应仅以投资期限衡量,还应体现投早、投小、投长期以及容忍阶段性失败的能力。对国资创投和政府引导基金,可适当延长考核周期,强化基金组合收益与产业培育效果评价,合理区分正常投资失败与失职违规,并拓宽并购重组、股权及基金份额转让等IPO之外的退出渠道,提高长期资本循环效率。针对债券市场指标明显回升、政府债券融资形成主要支撑,而城投债净融资仍然承压的情况,建议提高政府债券资金使用效率,加快形成实物工作量,并支持符合条件的科技、民营和房地产项目通过公司债券、资产证券化及REITs等工具融资。推动银行信贷、股权投资和债券融资按照企业研发、中试、产业化和规模扩张阶段有序衔接。进一步明确科创板、创业板和北交所的差异化定位,对早期科创企业实施与其研发周期相适应的信息披露安排,同时强化重大风险、研发进展和资金用途披露;严格查处利用低质量专利拼凑科技属性、财务造假和欺诈发行等行为,在提高市场包容性的同时守住投资者保护底线。注:表1展示了2008年1月至2026年8月的“博雅金融晴雨指数”总指数分布,其中红色区域代表扩张期,绿色为平和期,蓝色为紧缩期。[田轩为北京大学光华管理学院院长,张铧兮为南开大学金融学院副教授。本文受到国家自然科学基金委杰出青年科学基金延续资助项目(72425002)和教育部人文社科基金青年项目(23YJC790186)支持。数据整理/胡明磊]

 微信公众号
 微博